
15秒で分かる要点
Q.顧問先の数字をAIに入れていい?
A.事務所の契約の種類と、情報のレベルで決まります。▶ 入れる情報の4つのレベル
Q.どの業務から始めればいい?
A.公開情報だけで使える業務からが安全です。▶ 1か月の業務マップ
Q.本当に使えるの?
A.架空の試算表で試しました。AIの見落としもありました。▶ 実演の結果
Q.AIは最新の税制を知っている?
A.知らないことがあります。▶ 税理士が注意したい落とし穴
生成AIを試してはみたものの、月次や申告のどこで使えばいいのかが見えてこない。そもそも顧問先の数字をAIに入れてよいのか、判断がつかない。税理士がAIを業務に取り入れるときに、最初にぶつかるのはこの2つの壁ではないでしょうか。
この記事では、税理士の1か月の業務の流れに沿って、AIを使える場面を整理します。場面ごとに「入れてよい情報のレベル」を示し、架空の試算表で実際に試した結果も紹介します。
始める前に:顧問先データの守り方
税理士事務所に求められる守秘と安全管理
税理士には税理士法第38条で、事務所の使用人には第54条で、業務上知った秘密を守る義務が定められています。使用人の義務は、事務所を辞めた後も続く点に注意が必要です。
加えて、個人情報保護法の安全管理の義務もかかってきます。従業員100人以下の事業者には緩やかな基準が認められていますが、委託を受けて個人データを扱う事業者は、その対象から外れるのです。顧問先の年末調整や給与計算を受けている事務所は、この例外に当たる可能性があります。マイナンバーを扱う事務では、担当者を決めてアクセスを制限することが求められています。
参照:税理士法(e-Gov法令検索)第38条・第54条/個人情報保護委員会事務局「個人情報保護法の基本」/個人情報保護委員会 特定個人情報の適正な取扱いに関するガイドライン(事業者編)
入れる情報の4つのレベル
この記事では、AIに入れる情報を4つのレベルに分けて考えます。
| レベル | 入れる情報 | 必要な契約 |
|---|---|---|
| A | 公開情報だけ(通達、改正の解説、一般的な質問) | どの契約でも可(個人向けは学習をオフに) |
| B | 伏せ字にした顧問先の情報(業種・論点・概数) | 法人向けの契約 |
| C | 顧問先の実データ(試算表・仕訳など) | 法人向けの契約+事務所のルール |
| 入れない | マイナンバー、調査記録の原本、口座番号など | ― |
法人向けの契約とは、既定で会話が学習に使われない事務所向けの契約のことです。Microsoft 365やGoogle Workspaceに含まれるAI、ChatGPT Business、Claude Teamなどが当たります。詳しくは使い分けガイドをご覧ください。
伏せ字の例:試算表を扱う場合
| 伏せる前 | 伏せた後 |
|---|---|
| 株式会社○○商店 令和8年9月 試算表 | 小売業A社 X年9月 試算表 |
| 役員報酬(代表 山田太郎)500,000円 | 役員報酬 500,000円 |
| 取引先:△△銀行 借入金残高 | 取引先:金融機関 借入金残高 |
▶ 所内のルール作りは:生成AIセキュリティガイド/スタッフのアカウントは:アカウント・権限管理
1か月の業務マップ
AIは「どのサービスを使うか」より、「どこで使うか」と「何を入れるか」で考えると整理しやすくなります。
| 業務 | AIを使う場所 | 情報のレベル |
|---|---|---|
| 試算表の前月比の確認 | Excelの中 | C |
| 顧問先への質問リスト | チャット | B |
| 月次報告のコメントの下書き | Word・チャット | B |
| 訪問後のメモの整理 | チャット | B |
| 想定外の質問の方向性の確認 | チャット | A |
| 業種特有の論点の洗い出し | チャット | A |
| 申告前のチェックリスト | チャット | A |
| 税務調査の想定問答 | チャット | B |
| 所内マニュアル・FAQ | 資料を読ませるAI | A〜B |
ChatGPT、Claude、Copilotは、いずれもExcelやWordの中で使えるようになりました。事務所の契約に合わせて選んでください。
参照:ChatGPT 料金(Excel・Word向け拡張機能)/Claude for Microsoft 365/Microsoft 365 プランと価格
月次業務
試算表の前月比の変動を洗い出す(レベルC)
これまで:前月の試算表と並べて、変動の大きい科目を目で探していました。
AIを使うと:試算表を渡し、「前月比20%以上変わった科目と、確認すべき質問」を頼めば、候補が表で並びます。実際に試した結果は、実演の章で紹介します。
注意:顧問先の実データを扱うため、法人向けの契約で使ってください。
▶ Excelの中でAIを使う方法は:生成AI×Excel活用ガイド
顧問先への質問リストを作る(レベルB)
試算表の要点(業種、変動した科目、概数)を伝えて、「確認すべき事項を10個」と頼みます。担当者の経験の差を埋める使い方として役立ちます。AIは網羅的に挙げがちなので、優先順位は自分で付け直してください。
月次報告のコメントを下書きする(レベルB)
「経営者向けに、専門用語を避けて4段落で」のように読み手を指定すると、口調と細かさが合ってきます。数字の良し悪しを判断させたいときは、業種の一般的な相場ではなく、その顧問先の過去の数字と比べさせてください。AIが持ち出す「業種の相場」には、根拠がないことがあります。
訪問後のメモを整理する(レベルB)
打ち合わせのメモを「決まったこと・持ち越し・次にやること」に整理させます。発言者の名前は役職に置き換えてから入力してください。依頼文はプロンプト15選のプロンプト10が使えます。
想定外の質問に、方向性だけ確かめる(レベルA)
顧問先から専門外の質問を受けたとき、一般的な形で聞いて全体像をつかみます。その場で答えず、公式情報で確かめてから折り返す運用にすれば、回答の質が安定するでしょう。
申告期
業種特有の論点を洗い出す(レベルA)
新しく受けた顧問先や、なじみの薄い業種の申告で、見落としがちな論点を一覧にさせる使い方です。「条文番号は出さず、論点と実務上の争点だけを挙げて」と指示すると、存在しない条文を作られる危険を減らせます。
年に数件の特殊な事例の全体像をつかむ(レベルA)
暗号資産や海外資産など、たまにしか扱わない論点の手順の全体像を、短時間でつかむ使い方です。具体的な計算方法や数字は、必ず国税庁のページで確かめてください。
申告前のチェックリストを作る(レベルA)
「提出前の最終確認のチェックリストを、重要度別に20項目で」と頼めば、たたき台ができます。事務所の実情に合わせて直し、スタッフ全員で共有すると、確認の質がそろいます。
納税額の説明資料を下書きする(レベルB)
納税額の内訳を、経営者に分かりやすく説明する文章の下書きに使います。数字は必ず申告書と突き合わせてから渡してください。
税務調査
国税システムの更改を踏まえて
国税庁は、2026年9月24日に国税システムを更改しました。あわせて、一部の申告書や届出書の様式が新しくなり、申告書の控用はなくなりました。e-Taxの接続の仕組みも変わっています。事務処理がデータ中心に切り替わった今、申告の数字の根拠を日頃から整えておくことが、これまで以上に大切になります。
参照:国税庁 国税システムの更改について/TKC e-TaxホームページのIPアドレスの仕様変更について
想定問答を準備する(レベルB)
業種と論点になりそうな点を伝えて、「答えにくい順に10問」と頼みます。答えにくい質問から対策を考えられるのが利点です。依頼文はプロンプト15選のプロンプト12をお使いください。
調査中の論点を整理する(レベルB)
休憩中に、想定外の指摘への説明の方向性を整理する使い方です。判断そのものはAIに任せず、論点を整理する道具として使ってください。
調査後の報告書を下書きする(レベルB)
経過・指摘事項・対応・今後の改善策に分けて、報告書の下書きを作らせます。過去の調査記録を資料として蓄積し、AIに読ませる使い方もあります。ただし、調査記録は事務所で最も機密性の高い情報です。法人向けの契約で、事務所のルールを決めた場合に限ってください。
所内の仕事
所内会議の議事録(レベルB)
会議のメモから、決まったことと次にやることを抜き出させます。毎回同じ形で整理すれば、所内の記録がそろいます。
新人向けのFAQとマニュアル(レベルA〜B)
事務所のマニュアルを、資料を根拠に答えるAIに読ませれば、新人が自分で質問して調べられるようになります。マニュアルに書かれていないことは「資料にない」と答えるので、先輩に聞くべきことの切り分けにも役立ちます。
▶ 関連記事:NotebookLM(現Gemini Notebook)の使い方
【実演】架空の試算表で、前月比の変動を分析してみた
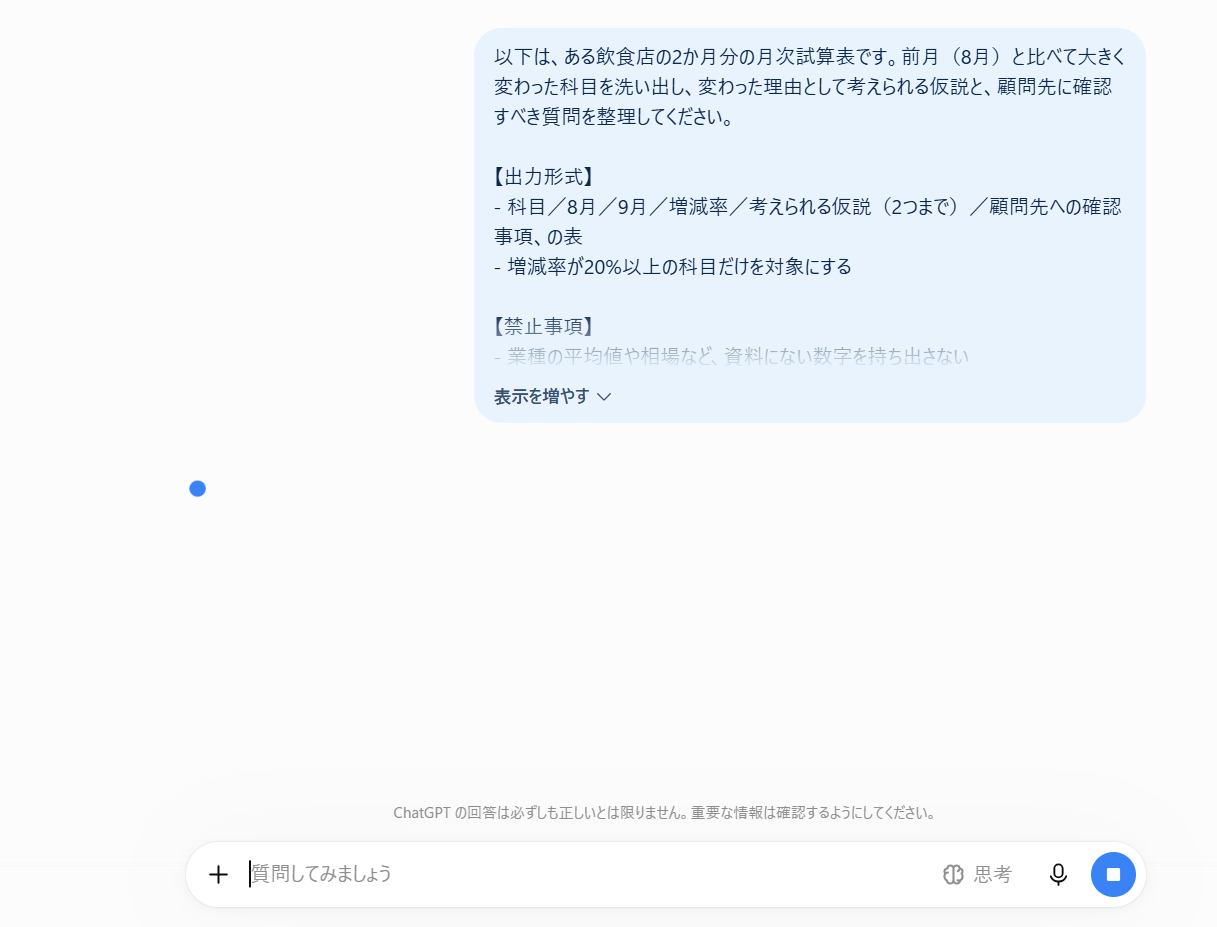
架空の飲食店の2か月分の試算表で、前月比の変動の洗い出しを試しました。使ったのはChatGPTの無料版です。依頼文では、前月比20%以上の科目だけを対象にし、業種の相場など資料にない数字を持ち出さないよう指示しました。
結果:計算と条件の守り方は正確だった
対象になる5科目(支払手数料、広告宣伝費、消耗品費、旅費交通費、雑費)を、正しい増減率で挙げました。前月が0円だった広告宣伝費は、増減率を「算出不能」として扱っています。
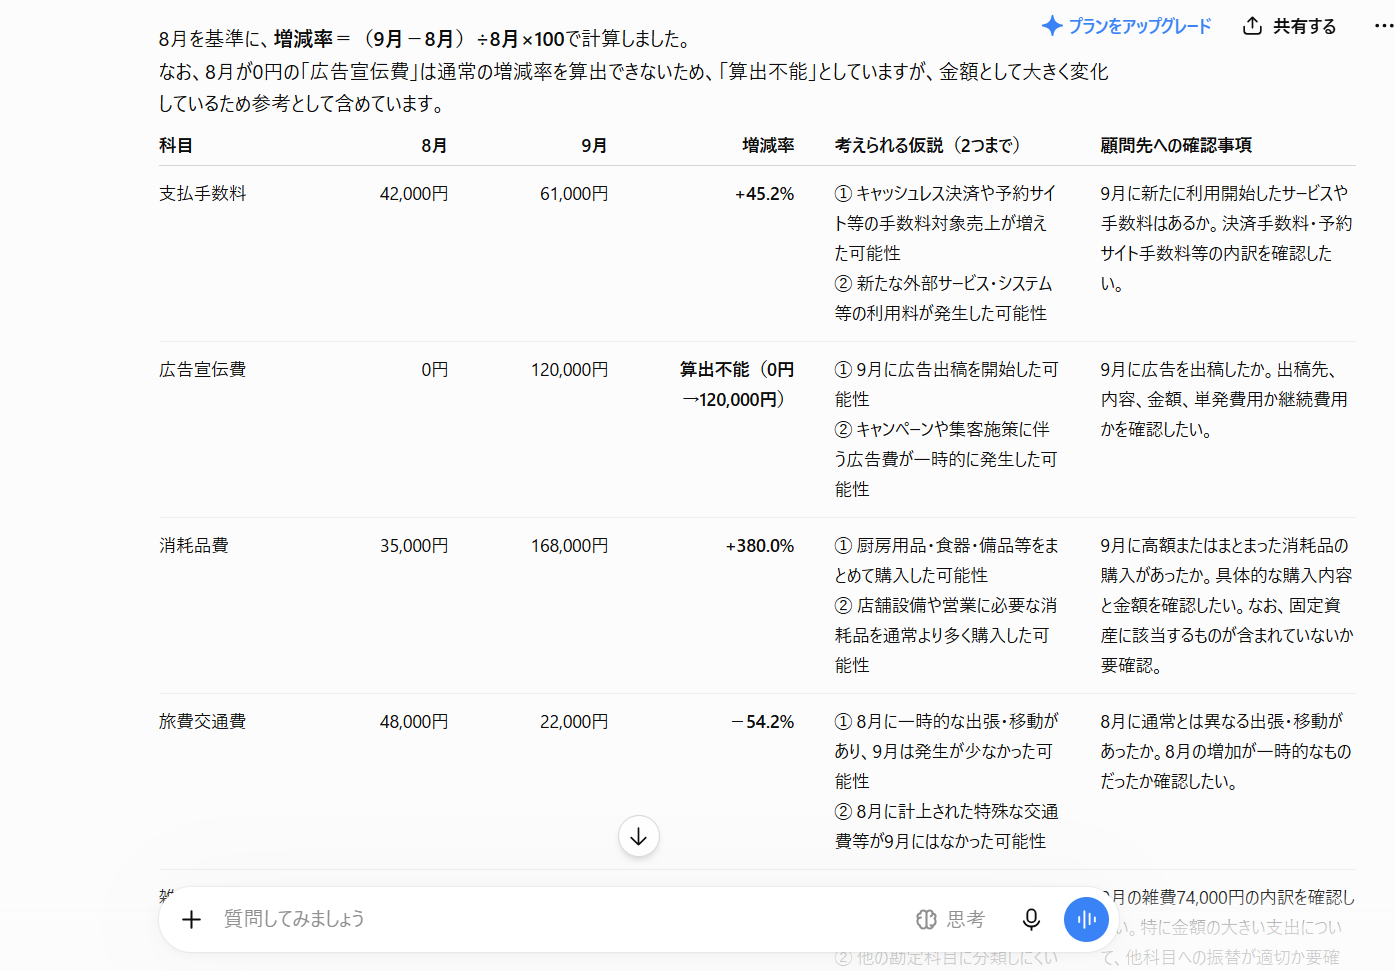
増減率が−19.4%だった水道光熱費も、「20%には届かないため表から除外した」と補足で断っていました。資料にない相場の数字を持ち出すことも、仮説を事実のように書くこともありませんでした。消耗品費については「固定資産に該当するものが含まれていないか要確認」と、税務の視点での確認事項まで挙げています。
ただし、見落としと誤りもあった
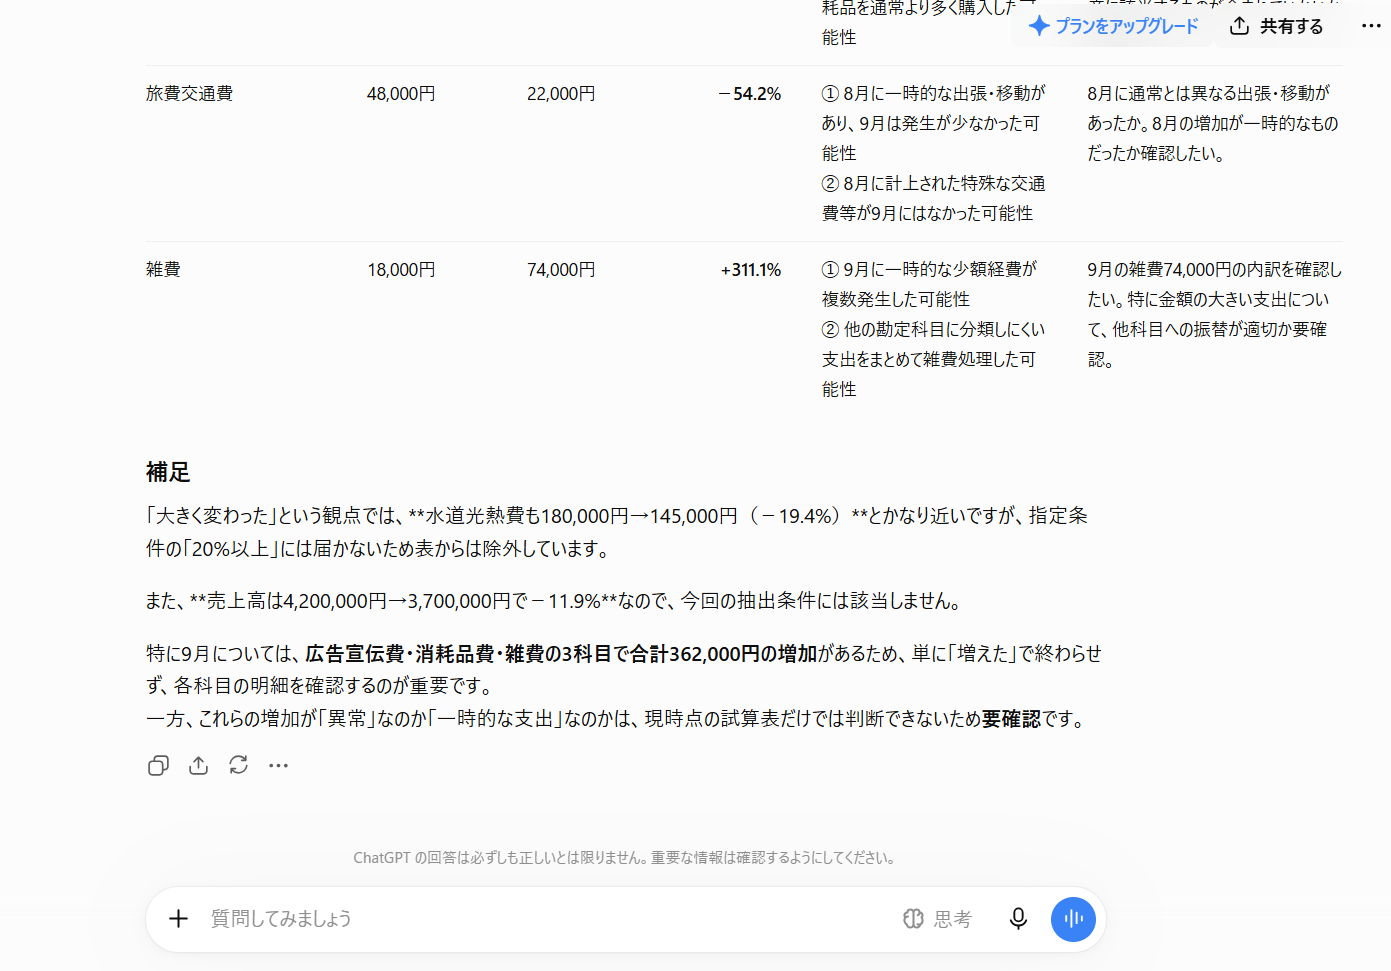
1つ目は、補足の中の計算の誤りです。
AIは「広告宣伝費・消耗品費・雑費の3科目で合計362,000円の増加」と書いていました。しかし362,000円は、3科目の9月の金額の合計です。前月からの増加額は309,000円で、「増加」と書くのは誤りです。表の中の数字は正しく、誤りは頼んでいない補足の文章の中にありました。
2つ目は、条件の外にある大事な変化です。
売上高は約12%減ったのに、仕入高は約1.5%しか減っていません。原価率に直すと、約31.0%から約34.6%に上がっています。どちらの科目も20%の条件に届かないため、AIは売上高の減少に触れただけで、この関係には気づきませんでした。
試して分かったこと
| よかった点 | 気をつけたい点 |
|---|---|
| 増減率の計算と、20%の条件を正しく守った | 頼んでいない補足の文章に、計算の誤りがあった |
| 前月0円の科目を「算出不能」と適切に扱った | 条件の外にある科目同士の関係(原価率)は見なかった |
| 固定資産の確認など、税務の視点も入れた | 仮説は妥当でも、本当の理由は顧問先に聞くまで分からない |
AIは、指示された条件をきちんと守ります。裏を返せば、条件の外にある変化は拾いません。「変動の大きい科目の一覧」はAIに任せ、「科目同士の関係から読み取ること」は税理士が担う。この分担が、今回の実演から見えた現実的な使い方です。
税理士が特に注意したい落とし穴
AIは最新の税制改正を知らないことがある
AIの知識には時期の区切りがあり、最新の改正を知らないまま古い内容で答えることがあります。たとえば、次のような2026年度の改正は、必ず公式の情報で確かめてください。
| 改正 | 内容 |
|---|---|
| 少額減価償却資産の特例 | 中小企業者等は40万円未満まで(2026年4月1日以降の取得から) |
| 青色申告特別控除 | 2027年分から75万円控除を新設、55万円控除は廃止 |
| 消費税の3割特例 | 2割特例の終了後、個人事業者は2027年分・2028年分に適用 |
参照:経済産業省 少額減価償却資産の特例を拡充しました/国税庁 青色申告特別控除(届出書の様式)/TOMAコンサルタンツグループ 令和8年度税制改正大綱を完全解説
税率や控除額の、もっともらしい誤り
AIは税率や控除額を、自信のある文章で間違えることがあります。実演でも、頼んでいない補足の文章で計算を誤りました。数字は必ず国税庁のページや申告書と突き合わせてください。
伏せ字の漏れ
本文では「A社」と書いたつもりでも、表の見出しやファイル名に実名が残っていることがあります。入力の前に、全体を見直す習慣をつけてください。
AIの数字をそのまま申告の資料にしない
AIが作った数字や説明文を、確かめずに申告の添付資料や顧問先への報告に使うのは避けてください。最終的な判断と責任は、税理士自身にあります。
▶ AIの失敗の実例は:士業のための生成AI失敗事例集
明日から始める3ステップ
- レベルAの業務から1つ試す:公開情報だけで使える場面(業種特有の論点の洗い出し、申告前のチェックリストなど)から始めます。顧問先の情報を入れないので、安心して試せるはずです。
- 事務所の契約を決める:レベルBやCの業務に広げる前に、法人向けの契約を用意します。
- 所内のルールを文書にする:入れてよい情報のレベル、使うサービス、出力の確認方法を決め、スタッフと共有してください。
よくある質問
Q.顧問先の同意は必要ですか?
個人データを含む情報をAIに入れる場合は、利用目的の範囲内かどうかを確かめる必要があります。個人情報保護委員会も、生成AIの利用について事業者向けの注意を公表しています。判断に迷うときは、伏せ字にしてレベルBの範囲で使うのが安全です。
参照:個人情報保護委員会 生成AIサービスの利用に関する注意喚起等について
Q.会計ソフトに組み込まれたAIとの違いは?
会計ソフトにもAIの機能が組み込まれ始めています。たとえばfreeeは、AIエージェントを中核にした基盤を作り、サービスへの実装を進めていると説明しています。会計ソフトのAIと、事務所で使う汎用のAIでは、データの扱いを定める規約が別です。それぞれの規約を確かめてください。
参照:IT Leaders 会計・人事クラウド「freee」にAIエージェントを統合
Q.スタッフに使わせるときの注意は?
スタッフが個人のアカウントで使うと、事務所の側で管理できません。事務所の契約のアカウントを発行し、入れてよい情報のレベルをルールとして伝えてください。
Q.日税連や税理士会の指針はありますか?
2026年9月時点で、一般に公開された生成AIの指針は確認できませんでした。会員向けに情報を出している場合もあるので、所属する税理士会の会員ページを確認してください。
まとめ
税理士がAIを業務に取り入れるときは、「どのAIを使うか」より先に「何を入れてよいか」を決めることが大切です。公開情報だけで使える業務から始め、法人向けの契約とルールを整えてから、顧問先の情報を扱う業務へ広げてください。
実演で見えたとおり、AIは指示された作業を正確にこなす一方、頼んでいない部分で間違えたり、条件の外にある変化を見落としたりします。一覧づくりはAIに、読み解きと判断は税理士に。この分担を意識すれば、AIは月次から申告、調査対応まで頼れる助手になります。
※本記事は2026年9月29日時点の法令・公式情報と、同日に行った実演の結果をもとにしています。税務上の判断は、必ず最新の法令と公式情報でご確認ください。
更新履歴:2026年9月 全面改訂(顧問先データの4つのレベル、実演、国税システムの更改、最新の税制改正を反映)